La revista de las mujeres que inspiran

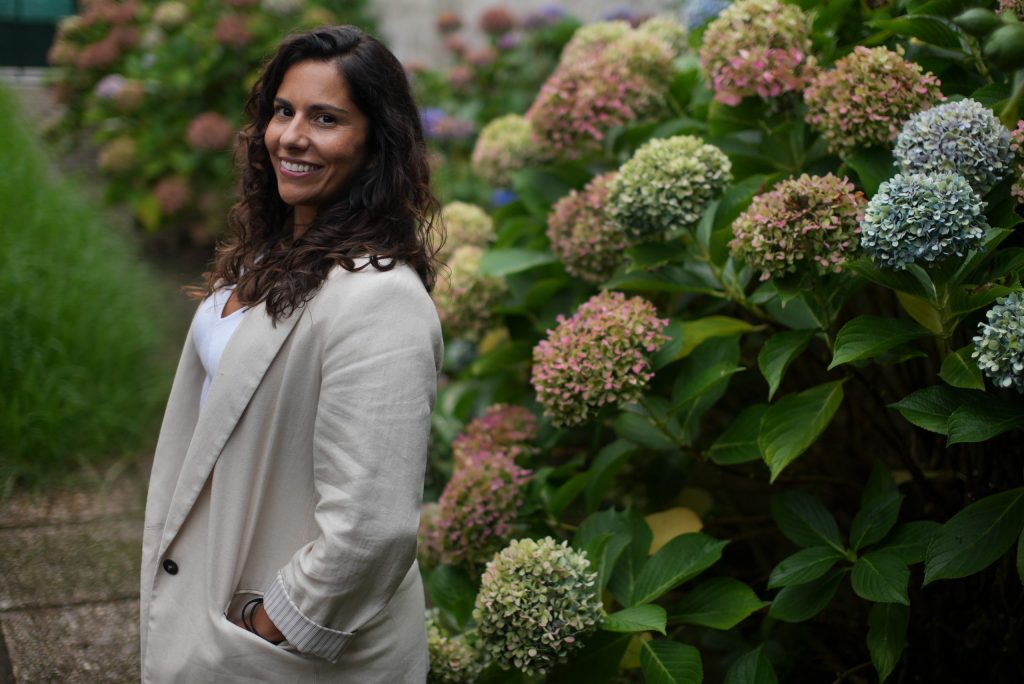
La fundadora de Finanzas con V defiende una educación financiera que va más allá de los números y reivindica la autonomía económica de las mujeres como una herramienta para decidir, emprender y construir un futuro alineado con sus valores.
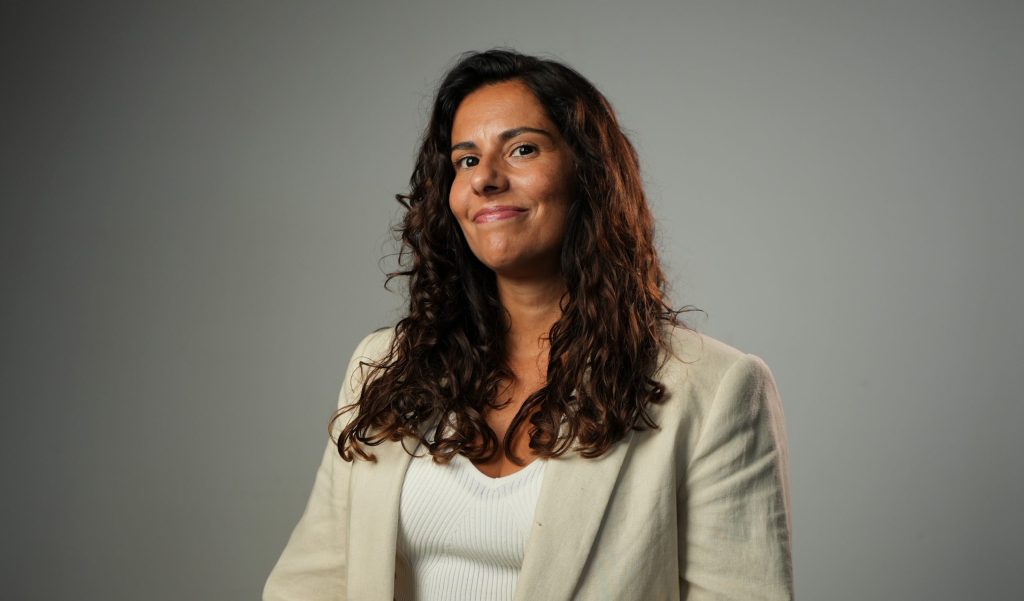
Hablar de dinero sigue siendo una asignatura pendiente para muchas mujeres. Ahorrar, invertir, negociar un salario o gestionar un negocio son decisiones que requieren conocimientos, pero también confianza y autonomía. Verónica Morales, fundadora de Finanzas con V, propone cambiar nuestra relación con las finanzas y entender el dinero como una herramienta para ganar libertad, tomar decisiones conscientes y construir la vida que queremos.
Después de más de trece años trabajando en la empresa privada, decidiste emprender y crear Finanzas con V. ¿Qué te llevó a dar ese paso y qué querías aportar que no encontrabas en los modelos tradicionales de educación financiera? En 2009, cuando terminé la carrera de Administración y Dirección de Empresas, la crisis económica limitaba las oportunidades laborales en Tenerife. Decidí marcharme a Madrid para buscar mi primera experiencia profesional. No era la primera vez que hacía las maletas: la primera fue en el 2007 cuando me fui de Erasmus a Bélgica. Desde joven me acompaña una idea: si las oportunidades no están donde tú estás, tienes que estar dispuesta a buscarlas.
Madrid fue el comienzo de mi trayectoria. Fui cambiando de responsabilidades y aprendiendo, pero también cuestionaba las formas de trabajar y necesitaba que mi actividad estuviera alineada con mis valores. En 2013 regresé a Madrid para estudiar un máster en Finanzas y trabajé en dos grandes multinacionales. Aun así, sentía que algo no terminaba de encajar. Comprendí que, además de encontrar un lugar adecuado profesionalmente, necesitaba conocerme mejor.
Inicié entonces un proceso de autoconocimiento: acudí a terapia, medité, leí y participé en formaciones relacionadas con el emprendimiento, el propósito y el desarrollo personal. Más adelante regresé a Tenerife y, con la pausa que supuso la pandemia, empecé a dar forma a la idea de crear algo propio: un proyecto que reuniera mi experiencia profesional, mis aprendizajes y mis valores.
Así nació Finanzas con V, un proyecto de acompañamiento financiero que une las finanzas con el propósito. Entendí que el dinero no es un fin en sí mismo, sino una herramienta para tomar decisiones, ganar libertad y construir una vida más coherente con nuestros valores. A través de la planificación financiera acompaño a las personas para que se relacionen con su dinero de forma consciente y puedan acercarse a la vida que desean.
Defiendes que la relación con el dinero va mucho más allá de los números y está vinculada a nuestros valores, decisiones y objetivos vitales. ¿Por qué es tan importante cambiar nuestra manera de entender las finanzas personales? Para mí, el dinero es sinónimo de libertad: libertad para elegir qué queremos hacer con nuestra vida, a qué dedicar nuestro tiempo, en qué proyectos participar y qué causas apoyar. También es una forma de autocuidado. Cuando construimos una base financiera que nos aporta seguridad y autonomía, podemos decidir desde lo que realmente queremos y no únicamente desde lo que necesitamos.
Trabajar en nuestras finanzas personales implica preguntarnos qué es importante para nosotros, qué vida queremos construir y si utilizamos nuestro dinero de acuerdo con nuestros valores. El dinero no es el fin, sino el medio. Gestionarlo de manera consciente nos permite apoyar proyectos que nos representan y contribuir a la sociedad en la que queremos vivir.
La planificación financiera no debería consistir solo en acumular riqueza o controlar gastos. Su verdadera finalidad es ayudarnos a tomar decisiones y construir una vida con sentido, alineada con nuestros valores y con aquello que nos hace felices.
Muchas mujeres han crecido sin recibir educación financiera y todavía sienten inseguridad al gestionar sus ahorros, negociar su salario o tomar decisiones de inversión. ¿Qué obstáculos crees que siguen condicionando la autonomía económica de las mujeres y cómo podemos superarlos? Durante mucho tiempo, la gestión del dinero y la toma de decisiones financieras han estado, en gran medida, en manos de los hombres. En mis sesiones de acompañamiento escucho con frecuencia frases como «mi padre se ocupaba del dinero» o «mi marido lleva las finanzas». Muchas mujeres no han aprendido a gestionar sus recursos no porque no sean capaces, sino porque han crecido pensando que esa responsabilidad correspondía a otra persona.
Los referentes familiares y los patrones sociales pueden transmitir la idea de que las finanzas no son nuestro terreno. Sin embargo, la capacidad de organizar, planificar, analizar y tomar decisiones económicas no es exclusiva de ningún sexo. Son habilidades que se aprenden y se fortalecen con educación, práctica y acompañamiento.
También necesitamos revisar los roles que hemos heredado. A muchas mujeres se nos ha educado para cuidar y atender las necesidades de los demás, mientras otras personas asumían la gestión económica. Compartir responsabilidades puede ser una elección consciente; depender porque creemos que no somos capaces nos limita.
La libertad financiera no consiste únicamente en tener una determinada cantidad de dinero. También significa contar con los conocimientos, la confianza y la capacidad de decidir sobre nuestros recursos. No tenemos que hacerlo todo solas ni saberlo todo desde el principio. Se trata de no renunciar a nuestro derecho a comprender, participar y decidir. La autonomía comienza cuando dejamos de pensar «esto no es para mí» y nos preguntamos «¿qué necesito aprender para hacerlo?».
«La autonomía financiera comienza cuando dejamos de pensar “esto no es para mí” y empezamos a preguntarnos “¿qué necesito aprender para hacerlo?”
Las creencias sobre el dinero pueden influir en nuestra capacidad para generar ingresos, ahorrar o invertir. ¿Cuáles son las ideas limitantes que encuentras con mayor frecuencia en las personas a las que acompañas y cómo podemos empezar a desmontarlas? En mis sesiones se repiten varias creencias que condicionan nuestra relación con el dinero. Una de ellas es la dificultad para poner límites: negociar un sueldo, fijar una tarifa o decidir cuánto cobrar por nuestros servicios. A veces confundimos cobrar lo que corresponde con ser egoístas o defender nuestro salario con tener demasiadas ambiciones. Sin embargo, establecer límites económicos nos ayuda a construir relaciones más claras y equilibradas.
También aparece la idea de que tener dinero o querer ganar más es incompatible con ser una buena persona. Creo que debemos revisar esa asociación: el dinero, por sí mismo, no determina nuestros valores. Lo importante es cómo lo obtenemos, cómo lo gestionamos y qué hacemos con él. Disponer de recursos puede permitirnos impulsar proyectos, generar empleo y apoyar iniciativas en las que creemos.
Otra creencia frecuente es pensar que las finanzas son demasiado complicadas o que no tenemos capacidad para gestionar nuestro dinero. A veces trasladamos a la vida adulta una mala experiencia con las matemáticas o la falta de referentes. Pero gestionar las finanzas personales no exige dominar fórmulas complejas: implica organizar ingresos y gastos, establecer objetivos, conocer nuestras opciones y desarrollar hábitos. La falta de experiencia no significa falta de capacidad.
Para cambiar esta relación necesitamos una educación financiera cercana y práctica, que nos ayude a tomar decisiones reales. También debemos revisar las creencias que nos condicionan, aprender a poner límites y construir sistemas que nos permitan decidir con claridad, en lugar de dejar nuestra economía a merced de la improvisación.
La educación financiera sigue siendo una asignatura pendiente para buena parte de la población. ¿Qué conocimientos básicos debería tener cualquier mujer para gestionar su economía con seguridad, evitar el sobreendeudamiento y prepararse para el futuro? No necesitamos convertirnos en expertas en economía ni dominar conceptos complejos. Necesitamos conocimientos y hábitos que nos permitan organizar nuestras finanzas, planificar y tomar decisiones con criterio. Para mí, hay cinco pilares fundamentales:
La clave está en construir una estructura sencilla, realista y sostenible que nos acompañe en las distintas etapas de la vida.
Con el aumento del coste de la vida, muchas mujeres sienten que ahorrar es imposible, especialmente cuando sus ingresos son limitados o asumen una parte importante de las responsabilidades familiares. ¿Qué pasos realistas recomendarías para empezar a mejorar su situación económica, incluso con poco margen mensual? Una de las primeras medidas es elaborar un presupuesto y establecer una cantidad o un porcentaje realista de nuestros ingresos que podamos destinar al ahorro. Pero ahorrar no significa únicamente reducir gastos: también implica revisar cómo consumimos y preguntarnos si utilizamos el dinero de acuerdo con lo que realmente nos importa.
Podemos empezar analizando nuestras partidas de gasto, identificando nuestros hábitos y distinguiendo entre aquello que nos aporta bienestar y aquello que mantenemos por inercia. No todo lo que nos hace felices tiene que costar dinero: pasear, disfrutar de la naturaleza, conversar o compartir tiempo con las personas que queremos pueden aportarnos mucho sin exigir un gran desembolso.
El objetivo no es vivir restringiéndonos ni renunciar a todo lo que disfrutamos. Se trata de dejar de gastar por inercia y empezar a consumir con intención. Ahorrar no consiste en dejar de disfrutar de la vida, sino en aprender a utilizar nuestro dinero para disfrutarla de una manera más consciente.
Invertir continúa generando miedo e incertidumbre, especialmente entre quienes no tienen formación financiera. ¿Qué debería conocer una mujer antes de invertir sus ahorros y qué errores tendría que evitar para tomar decisiones informadas y acordes con su situación personal? Antes de invertir, necesitamos conocer nuestra situación económica y contar con una base de seguridad. Por eso es importante construir primero un fondo de emergencia, disponible y adaptado a nuestras circunstancias, que nos permita afrontar imprevistos sin tener que vender inversiones en un momento desfavorable o recurrir al endeudamiento.
Después debemos valorar qué riesgo podemos asumir y cómo nos sentiríamos ante una caída del mercado. No es lo mismo conocer el riesgo en teoría que experimentar una pérdida. También hay que tener en cuenta el horizonte temporal, nuestra capacidad económica para asumir pérdidas y el objetivo de la inversión.
Otra regla fundamental es no invertir en algo que no entendemos. Antes de contratar un producto debemos conocer cómo funciona, cuáles son sus riesgos, qué costes tiene, qué liquidez ofrece y en qué activos invierte. Conviene familiarizarse con conceptos como renta fija, renta variable, fondos de inversión, fondos monetarios, ETF y planes de pensiones. No hace falta dominarlos todos desde el primer día, pero sí comprender qué estamos contratando y por qué.
No existe un producto perfecto para todo el mundo. La elección dependerá de nuestros objetivos, conocimientos, situación financiera y tolerancia y capacidad para asumir riesgos. No debemos elegir una inversión porque esté de moda, alguien nos la recomiende o prometa una rentabilidad atractiva, sino porque entendemos su funcionamiento y encaja en nuestra planificación.
No necesitamos empezar con grandes cantidades ni saberlo todo desde el principio. Necesitamos formarnos, avanzar progresivamente y tomar decisiones informadas.
Muchas mujeres emprenden con talento, preparación e ilusión, pero se encuentran con dificultades para gestionar los números de sus negocios. Desde tu experiencia, ¿cuáles son los errores financieros más habituales entre las emprendedoras y qué deberían tener en cuenta para construir proyectos económicamente sostenibles? Uno de los principales errores es poner en marcha un proyecto sin haber validado antes la idea. A veces nos enamoramos de nuestra propuesta y queremos lanzarla cuanto antes, pero olvidamos comprobar si existe una demanda real. Antes de invertir, necesitamos definir qué ofrecemos, quién es nuestro público, qué necesidad resolvemos y cuánto estaría dispuesto a pagar. También debemos conocer los costes, la inversión inicial y los recursos necesarios. Hablar con potenciales clientes, estudiar el mercado y analizar a la competencia ayuda a validar la propuesta.
Otro error es no realizar una planificación financiera. Recomiendo elaborar un presupuesto y proyecciones que permitan visualizar cómo podría evolucionar el negocio. No se trata de adivinar el futuro, sino de trabajar con escenarios optimistas, realistas y conservadores para anticipar riesgos y preparar alternativas.
También es importante disponer de liquidez para afrontar imprevistos. Emprender implica incertidumbre: hay meses con más ingresos, clientes que pagan tarde y oportunidades que requieren inversión. La financiación y la deuda pueden ser herramientas útiles si se utilizan de forma estratégica y responsable, teniendo en cuenta la capacidad de devolución y su impacto en la tesorería.
Emprender no consiste únicamente en tener una idea, desarrollar un producto o conseguir clientes. También significa construir un modelo viable, conocer nuestros números y anticiparnos a distintos escenarios. Debemos dedicar a la parte financiera tanta atención como a nuestra propuesta de valor. La planificación no limita nuestra capacidad de emprender: nos aporta estructura, seguridad y libertad para hacerlo de manera sostenible.
«La planificación financiera no limita nuestra capacidad de emprender; nos da estructura, seguridad y libertad»
Finanzas con V cuenta con el método VALUE, que integra valores, autoconocimiento, libertad, unicidad y estrategia. ¿Cómo se aplica este método a la vida financiera de una persona y qué puede aportar a quienes desean que su dinero esté alineado con sus prioridades y objetivos vitales? Mi método comienza con el autoconocimiento. Antes de hablar de números, presupuestos o inversiones, necesitamos entender qué queremos construir y por qué. En esta primera fase identificamos nuestros valores, prioridades y objetivos a corto, medio y largo plazo. Nos preguntamos qué vida queremos construir, qué proyecto queremos desarrollar y qué impacto nos gustaría generar. También analizamos nuestro punto de partida: fortalezas, debilidades, oportunidades y recursos disponibles.
Una vez definida esa visión, la convertimos en un plan de acción mediante una estrategia de planificación financiera. Elaboramos presupuestos y proyecciones con distintos escenarios, analizamos alternativas y valoramos qué decisiones pueden ayudarnos a alcanzar nuestros objetivos de la forma más eficiente y sostenible posible.
Así, la planificación financiera deja de centrarse únicamente en controlar ingresos y gastos. Se convierte en una herramienta para dar estructura a nuestros objetivos y construir una vida o un proyecto alineado con lo que realmente queremos.
Para mí, no se trata de adaptar nuestra vida a nuestro dinero, sino de aprender a gestionar nuestro dinero para construir la vida que queremos.
Si una mujer quisiera empezar hoy a tomar las riendas de su economía, pero no supiera por dónde comenzar, ¿qué tres acciones concretas le recomendarías poner en práctica durante el próximo mes para avanzar hacia una mayor tranquilidad e independencia financiera? Le recomendaría empezar con tres acciones:
Gestionar nuestro dinero no es solo una cuestión de números; también es una cuestión de confianza, merecimiento y libertad. Tomar las riendas de nuestras finanzas es empezar a tomar las riendas de nuestra vida.
Responde con una sola palabra.
Libertad: ¿qué significa para ti? Coherencia.
Dinero: ¿qué palabra debería acompañarlo? Libertad
Mujeres: ¿qué necesitamos para alcanzar una verdadera autonomía económica? Capacidad.
Emprender: ¿una fortaleza o un desafío? Desafío.
Futuro: ¿qué sueño te queda por cumplir? Conferencia.

El equipo de redacción de Más Mujer Online trabaja cada día para traerte información de calidad sobre actualidad, tendencias y los eventos más importantes para las mujeres de Canarias.
Actualidad, tendencias y eventos directamente en tu correo.